Холодова Екатерина: психолог в Челябинске лично и онлайн по всему миру
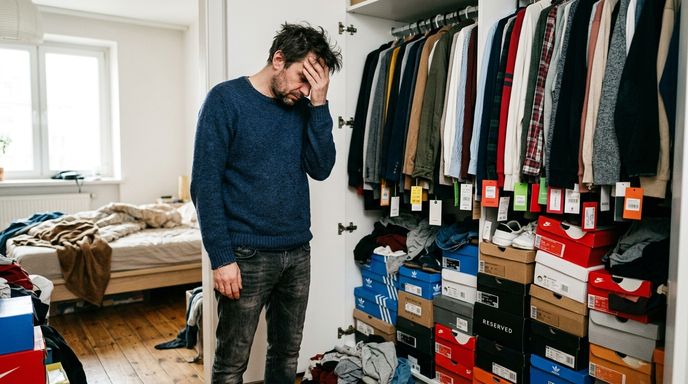
Один из самых частых вопросов, которые задают себе люди, беспокоящиеся о своих тратах: «А сколько вообще нормально тратить на всякие спонтанные покупки?». Вопрос понятный, но ответ на него не такой прямолинейный, как хотелось бы. Сейчас объясню, почему.
Дело в том, что абсолютная сумма сама по себе мало о чём говорит.
Там где для одного человека десять тысяч рублей в месяц на спонтанные радости, это капля в бюджете, а для другого, серьёзная брешь. Поэтому финансовые специалисты обычно говорят не о конкретной сумме, а о доле от дохода. Тем не менее, и здесь важно понимать: даже эта доля, лишь один из ориентиров, а не единственный критерий проблемы.
Есть и ещё один нюанс: сама категория ненужного у всех разная. Для одного человека книги, это необходимость, для другого, блажь. Кто-то считает косметику базовой статьёй расходов, кто-то развлечением.
Поэтому, любые чужие нормативы примеряйте на свою жизнь осторожно, как чужую обувь: размер может не совпасть.
Если всё же говорить о цифрах, многие специалисты по личным финансам сходятся в том, что на спонтанные, необязательные удовольствия разумно закладывать примерно до десяти процентов от дохода, при условии, что при этом закрыты обязательные расходы и формируются хоть какие-то сбережения.
Это не строгое правило, а скорее удобная точка отсчёта. Если ваши необязательные траты укладываются в этот диапазон и при этом не мешают жить, то скорее всего, поводов для беспокойства немного.
Кстати, у этого ориентира есть и обратное применение — полный ноль на радости, тоже не признак здоровья. То есть, Человек, который не позволяет себе вообще ничего, часто копит напряжение, а потом срывается в большую импульсивную трату. Умеренные запланированные удовольствия работают как клапан, который выпускает пар постепенно.
А теперь самое важное.
Даже если траты по деньгам вполне умеренные, это ещё не гарантия того, что с покупательским поведением всё в порядке.
И наоборот, крупные, но осознанные и запланированные траты вполне могут быть абсолютно здоровыми. Ключевой вопрос не в том, сколько вы тратите, а в том, зачем и как вы это делаете. Покупка ради удовольствия от самой вещи, это одно, а покупка ради того, чтобы заглушить тревогу или скуку, это уже совсем другое, о чём подробно рассказано в статье про эмоциональный шопинг.
Проведу аналогию с едой. Там тоже дело не в количестве калорий, а в отношениях с тарелкой. Можно есть немного, но заедать каждый стресс, а можно любить хорошие ужины и оставаться свободным человеком. С деньгами так же; тревожная привязанность к маленьким тратам опаснее спокойного отношения к большим.
Вместо того чтобы высчитывать проценты, полезнее честно ответить себе на несколько вопросов.
Первый- могу ли я спокойно остановиться, когда решу, что хватит?
Второй: не приходится ли мне скрывать траты от близких?
Третий. Не испытываю ли я после покупок регулярную вину, которая тем не менее не мешает мне повторять всё снова? Если на эти вопросы ответы тревожные, то дело уже не в сумме, а в самом характере отношений с покупками.
Заметьте, что во всех трёх вопросах нет ни слова о рублях. Это не случайно. Зависимость измеряется не деньгами, а степенью свободы. Поэтому эти же вопросы одинаково работают и для человека со скромным доходом, и для того, кто может позволить себе почти всё.
Таким образом, к специалисту или хотя бы к более внимательному самонаблюдению стоит обратиться не тогда, когда траты превысили какую-то конкретную цифру, а тогда, когда покупки перестали быть свободным выбором и стали способом справляться с эмоциями. Понять, где проходит эта .грань, поможет статья о том, чем шопоголизм отличается от обычной любви к покупкам.
И напоследок обозначу самый практичный признак — вы возвращаетесь к мыслям о своих тратах снова и снова. Само это навязчивое кружение, уже информация. О здоровых тратах не думают неделями, они просто происходят и забываются. То, что требует постоянного внутреннего аудита, обычно и есть проблемная зона.
Значит, если я укладываюсь в 10% дохода, то всё точно в порядке?
Не обязательно. Финансовая умеренность, это хороший признак, но если даже небольшие траты носят навязчивый, эмоционально заряженный характер, стоит присмотреться к самому поведению, а не только к сумме.
А если я много трачу, но могу себе это позволить?
Тогда ключевым остаётся вопрос не денег, а свободы: делаете ли вы это по осознанному выбору или потому, что не можете остановиться. Именно второе, — а не сама сумма, характеризует зависимость.
Как отделить обязательные траты от «ненужных»?
Обязательные, это то, без чего не обойтись, это жильё, еда, транспорт, лечение. Всё остальное относится к необязательным тратам, и именно за их динамикой полезно наблюдать, если есть беспокойство.
Психолог. Вы хотите цифру. Какую цифру вы надеетесь услышать?
Клиент. Нормальную. Процент от дохода. Десять, пятнадцать, сколько? Я же не чуда прошу, я прошу норму. Почему все психологи от цифр увиливают?
Психолог. Допустим, я назову десять процентов. Что вы с этой цифрой сделаете?
Клиент. Сравню. У меня около двенадцати. Значит, чуть больше нормы, значит, надо чуть подрезать, и вопрос закрыт.
Психолог. А если бы у вас было восемь?
Клиент. Тогда всё в порядке, и я… (осекается) Тогда я бы, наверное, не пришёл.
Психолог. А пришли вы почему?
Клиент. (раздражённо) Потому что жена… Да не в жене дело. Я чеки выкидываю до того, как домой зайти. Вот. При норме так не делают, наверное.
Психолог. Получается, вопрос не про процент.
Клиент. Получается, так. Ну хорошо. Тогда давайте про чеки.
Цифру на «ненужные» покупки хочется получить всем, ведь с ней понятно, что делать, а без неё приходится смотреть на себя. Но сумма почти ничего не говорит о том, есть ли проблема. Читатель может проверить у себя другое, а именно скрываю ли я покупки от близких, покупаю ли я, чтобы изменить настроение, и продолжаю ли тратить, когда уже жалею об этом. Клиент сам вышел на первый из этих вопросов, когда вспомнил про чеки у подъезда. Запрос посреди разговора сменился, и я пошла за ним, потому что про чеки ему действительно было важно поговорить, а про проценты он и так всё знал.
История собирательная, детали изменены.