Холодова Екатерина: психолог в Челябинске лично и онлайн по всему миру
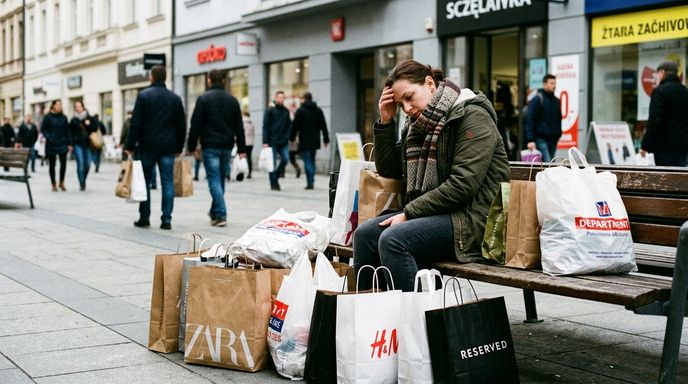
Есть особая, изматывающая усталость у тех, кто месяц за месяцем оказывается в одной и той же точке: зарплата пришла, и почти сразу растворилась, а до следующей снова приходится как-то дотягивать. Если при этом значительная часть денег уходит именно на покупки, дело, скорее всего, не в размере дохода, — а в устойчивом цикле, который повторяется снова и снова. Разберём, как он устроен и как его прервать.
Первое, что важно понять — проблема «не хватает до зарплаты» далеко не всегда решается ростом дохода. Я не раз наблюдала, как человек начинает зарабатывать больше, но через несколько месяцев оказывается ровно в той же ситуации, просто на новом уровне трат. Это происходит потому, что причина не в нехватке денег как таковой, а в том, что покупки выполняют эмоциональную функцию, и с ростом дохода они просто масштабируются вслед за ним. Из этого следует важный вывод что разрывать нужно сам цикл, а не гнаться за большими суммами.
Экономисты называют это инфляцией образа жизни, но психологическая суть проще — если траты лечат эмоции, то с ростом дохода растёт не подушка безопасности, а доза лекарства. Спросите себя честно: когда доход в последний раз увеличивался, куда делась разница?
Ответ обычно многое проясняет.
Обычно он выглядит так.
В начале месяца, когда деньги есть, возникает ощущение изобилия, и на его фоне легко позволить себе спонтанные траты. Ближе к середине месяца приходит тревога и денег остаётся всё меньше. А эту тревогу, как мы уже знаем из статьи про эмоциональный шопинг, снова хочется чем-то унять, и парадоксальным образом одним из способов опять становятся покупки. К концу месяца наступает нехватка, стресс, а с ним, обещание себе «в следующем месяце точно по-другому». Но в следующем месяце всё повторяется.
Заметьте, как в этом цикле меняется отношение к деньгам, то есть, в начале месяца они друг и праздник, в конце, источник стресса. Таких эмоциональных качелей нет у людей со спокойным отношением к тратам — у них деньги весь месяц остаются просто инструментом, скучным и предсказуемым. Скука здесь, признак здоровья.
Главнейшая задача, начать замечать, в какие именно моменты и на фоне каких чувств происходят траты. Очень помогает ведение простого дневника, о котором подробно рассказано в отдельной статье. Когда человек видит на бумаге, что большая часть спонтанных трат приходится, например, на вечера после тяжёлого рабочего дня, связь между эмоцией и покупкой становится очевидной, а значит, с ней уже можно работать.
Начните с малого, неделю просто помечайте каждую спонтанную трату одним словом, что чувствовали. Устала. Скучно. Обиделась. Радость. Даже такой примитивный словарик за неделю нарисует карту ваших эмоциональных трат точнее любых размышлений. А с картой уже можно прокладывать другой маршрут.
Здесь помогает простой приём: сразу после получения дохода откладывать часть денег на отдельный счёт, к которому нет мгновенного доступа. Смысл не в том, чтобы наказать себя ограничениями, а в том, чтобы снизить лёгкость импульсивной траты. Когда деньги не лежат на той же карте, что привязана ко всем магазинам, барьер перед спонтанной покупкой естественным образом повышается. Это чисто поведенческий приём, и он неплохо работает как поддержка, хотя, конечно, не заменяет работу с причиной.
Сработает лучше, если перевод сделать автоматическим и в день зарплаты банк сам, без вашего участия, уводит часть денег в недоступное место. Так вы убираете из цепочки самое слабое звено, момент принятия решения. С собой можно договориться, с настроенным автоплатежом договориться сложнее.
И всё же техническими приёмами дело не ограничивается.
Пока покупки остаются основным способом справляться с эмоциями, любые ограничения будут восприниматься как насилие над собой, и рано или поздно человек их обойдёт. Поэтому, устойчивый результат появляется тогда, когда параллельно человек учится справляться с тревогой, скукой или усталостью другими способами, не через трату. Именно этому и посвящена работа с психологом, о которой можно почитать в статье про то, как избавиться от шопоголизма.
Приведу образ для иллюстрации вышесказанного. Технические приёмы, это плотина, а эмоциональная причина, река. Хорошая плотина держит воду, но река продолжает прибывать и рано или поздно найдёт обход или перельётся через край. Работа с причиной, это не про укрепление плотины, а про то, чтобы река стала спокойнее.
Психолог. Вы обещали принести уведомления из банка за день зарплаты.
Клиентка. Принесла, зачитываю, держитесь. «Девять утра, зачисление. Девять пятнадцать, кофейня. Одиннадцать, маркетплейс. Двенадцать тридцать, маркетплейс». Обед, ресторан, хотя я обычно ношу контейнер с гречкой, между прочим, как приличный человек. «Три часа, косметика». Вечером опять маркетплейс и доставка роллов. К десяти вечера я, как говорится, щедрая женщина. (смеётся) Ещё хотите?
Психолог. Достаточно. Этот день похож на что-нибудь из детства?
Клиентка. Из детства? Ну, мама получку приносила… Ой. Мы в день получки всегда шли на рынок. Все вместе. Мама покупала нам с сестрой всё, что попросим, мороженое, заколки, однажды черепаху купила. А потом до следующей получки ели макароны, и мама ходила злая, считала мелочь. Я думала, так у всех. (пауза) Это и было нормально, по-моему. Тогда.
Психолог. Тогда.
Клиентка. (тише) Я же делаю то же самое. День рынка. Только без сестры и без черепахи. И потом, как мама, злая до конца месяца.
Самое важное в этом разговоре так и не было сказано прямо. Клиентка возвращает себе не деньги и не вещи, а единственный день месяца, когда мама была щедрой и весёлой, а семья шла куда-то все вместе. Поэтому никакие таблицы и напоминания о бюджете не помогали, ведь с цифрами можно спорить, а с детским праздником спорить невозможно. Жизнь от зарплаты до зарплаты в её случае была не бедой, а повторением знакомого сценария, в котором за щедрым днём неизбежно следуют макароны. Когда связь стала видна, можно было думать, как устроить себе праздник, не разоряя остаток месяца.
Диалог собран из нескольких похожих случаев, узнаваемые детали изменены.
А что если я действительно просто мало зарабатываю?
Такое, конечно, бывает, и тогда вопрос дохода реально важен. Но. Если значительная часть денег уходит именно на спонтанные, эмоциональные покупки, дело, скорее всего, не только в размере зарплаты, и рост дохода сам по себе проблему не решит.
Помогает ли жёсткая экономия?
Жёсткие ограничения обычно дают краткосрочный эффект, а затем следует срыв, ведь эмоциональная потребность, стоявшая за покупками, никуда не делась. Гораздо устойчивее будет мягкий подход в сочетании с работой над причиной.
Сколько времени нужно, чтобы выйти из этого цикла?
Это индивидуально, но первые сдвиги обычно заметны уже через пару месяцев, если человек одновременно и защищает часть денег технически, и работает конкретно именно с эмоциональной причиной трат.